Η λίστα ιστολογίων μου

12/8/24

Η Επένδυση της ΔΕΗ στην Ρουμανία Είναι Χειρότερη από Έγκλημα - Είναι Λάθος

Η υπό κρατικό έλεγχο επιχείρηση που δεσπόζει στην ελληνική αγορά ηλεκτρισμού ανακοίνωσε ότι επενδύει ακόμα 700 εκατομμύρια ευρώ στην Ρουμανία - αυτή την φορά σε ΑΠΕ. Πέραν των 2 δισ. ευρώ που δαπάνησε πρόσφατα για την αγορά δικτύων και εταιρειών προμήθειας. Τα ποσά είναι τεράστια και αν προστεθούν σ' αυτά οι εγχώριες εξαγορές ίσως φθάνουν σε ύψος το 2% του ΑΕΠ της χώρας. Η αγορά - χωρίς να το φωνάζει - έχει εντυπωσιαστεί και είναι πιθανό ότι η προοπτική εξαγοράς από την υπό κρατικό έλεγχο επιχείρηση τρέφει κρυφές ελπίδες πολλών απελπισμένων. Αφού τα κατάφερε η ENEL και η Macquarie γιατί όχι και εμείς;

Από την άλλη μεριά διαβάζουμε στον εξειδικευμένο Τύπο (υπάρχει τέτοιος στην Ελλάδα;) ότι οι επενδύσεις στην χώρα το 2023 σημείωσαν κατακόρυφη πτώση - σε αντίθεση με τις εξαγωγές κεφαλαίου οι οποίες σημείωσαν αύξηση - κυριαρχούμενες από την επένδυση της ΔΕΗ στην  Ρουμανία. Οι επενδύσεις στην χώρα ως ποσοστό του ΑΕΠ είναι από τις χαμηλότερες στην Ευρώπη διαβάζουμε στον Τύπο. Χαμηλές επενδύσεις σημαίνουν χαμηλότερο ρυθμό ανάπτυξης στο μέλλον. Γιατί λοιπόν η υπό κρατικό έλεγχο ΔΕΗ επενδύει στην Ρουμανία υπονομεύοντας το μέλλον της ελληνικής οικονομίας;

Γιατί είναι μια ιδιωτικοποιημένη επιχείρηση, η διοίκηση της οποίας έχει στόχο την μεγιστοποίηση της αξίας της για λογαριασμό των μετόχων της - αυτή είναι μια προφανής απάντηση. Μόνο που η ΔΕΗ δεν είναι το ακριβές πρότυπο ιδιωτικής εταιρείας. Είναι οργανωμένη στα πρότυπα ενός κρατικοδίαιτου κορπορατισμού που θυμίζει τις πρακτικές του μεσοπολέμου τόσο στην Ευρώπη όσο και στις ΗΠΑ. Το κράτος διατηρεί τον έλεγχο (δεδομένου ότι αρκεί η συναίνεση ενός μόνο μεγαλο-επενδυτή) και τοποθετεί την διοίκηση της. Η συμπεριφορά της ΔΕΗ στην αγορά ηλεκτρισμού υποδεικνύει ότι το κράτος της υπαγορεύει την πολιτική τιμών της και την προστατεύει ώστε να διατηρεί την δεσπόζουσα θέση της στην αγορά. Κανένα πρόσχημα δεν τηρείται και οι ρυθμιστικοί παράγοντες μένουν προκλητικά αδρανείς. Οι επενδύσεις της ΔΕΗ στην Ρουμανία φαίνεται ότι είναι το αντάλλαγμα στους ιδιώτες επενδυτές για την διευκόλυνση και ευκαιριακή υποστήριξη των πολιτικών στόχων για την διαχείριση της τιμής του ρεύματος. Εις βάρος του ανταγωνισμού. 

Επιπρόσθετα και ίσως πιο σημαντικό είναι ότι η ΔΕΗ έχει συνεταίρο και στον ΔΕΔΔΗΕ. Ο οποίος απαιτεί υψηλές αποδόσεις. Οι οποίες έχουν  επιφέρει ήδη απότομες και υψηλές αυξήσεις στις χρεώσεις του δικτύου. Οι επενδύσεις συνεπώς της ΔΕΗ γίνονται με βάση περιθώρια κέρδους που στην περίπτωση του ΔΕΔΔΗΕ στην πράξη ελέγχονται στο σύνολό τους έμμεσα από το κράτος. 

Θα έχει τουλάχιστον κέρδη η ΔΕΗ από τις επενδύσεις στην Ρουμανία; Δεν είναι εύκολο να κατανοήσει κανείς (ή μήπως είναι;) πως έμπειροι διεθνείς επενδυτές δεν αντιλαμβάνονται ότι το μόνο συγκριτικό πλεονέκτημα της ΔΕΗ είναι η προνομιακή σχέση της με το κράτος. Αυτό σημαίνει ότι για να είναι κερδοφόρες οι επενδύσεις σε ένα άλλο κράτος βασική προϋπόθεση είναι να έχει τις ανάλογες σχέσεις με το κράτος αυτό. Πόσο πιθανό είναι αυτό; Οι οιωνοί δεν είναι καλοί δεδομένου ότι οι σχέσεις αυτές ήταν κατά πάσα πιθανότητα και ο λόγος που αυτοί που πούλησαν στην ΔΕΗ έσπευσαν να αποεπενδύσουν.

Υπάρχει όμως ακόμα μια απάντηση στο γιατί επενδύει στην Ρουμανία η ΔΕΗ. Η ΔΕΗ επενδύει για γεωστρατηγικούς λόγους. Αυτό είναι βέβαια αντιφατικό. Γιατί μια ιδιωτική επιχείρηση (ή μάλλον οι μέτοχοί της;) να βάλουν τα λεφτά τους για να αποκτήσει η χώρα στρατηγικό πλεονέκτημα; Είναι η ΔΕΗ μια κρατική ή μια ιδιωτική επιχείρηση; Και ποιο είναι αυτό το περίφημο γεωστρατηγικό πλεονέκτημα; Μήπως μοιάζει με αυτό του ΟΤΕ του παρελθόντος; Του οποίου τα αποτελέσματα είναι ήδη γνωστά; Και όχι μόνο τα αποτελέσματα αλλά και τα κίνητρα; Που απεδείχθη ότι δεν ήταν η επίτευξη εθνικών στόχων αλλά στόχων του εθνικού μας προμηθευτή. 

Ο γράφων - γιατί να το κρύψωμεν άλλωστε - έχει προκατάληψη υπέρ των ελεύθερων αγορών. Συνεπώς δεν θα είχε αντίρρηση οι ελληνικές επιχειρήσεις να επενδύουν όπου και όσο θέλουν. Παρ' όλο που δεν θα επιθυμούσα ως πολίτης αυτής της χώρας οι επενδύσεις να γίνονται εκτός Ελλάδος, θα το θεωρούσα ως πρόκληση να πείσω τους επιχειρηματίες ότι υπάρχουν επενδυτικές ευκαιρίες στην χώρα. Να πείσω και όχι να αναγκάσω. Το ίδιο θα έκανα και για την ΔΕΗ υπό ορισμένους όρους.

  • Να ιδιωτικοποιηθεί πλήρως. Να πωληθεί το 34% που κατέχει το κράτος - κατά προτίμηση σε στρατηγικό και όχι παθητικό επενδυτή (μήπως η ENEL ενδιαφέρεται;)
  • Να μειωθεί το μερίδιό της στην αγορά, τόσο στην λιανική όσο και την χονδρική, σε επίπεδα που να καθιστά τις αγορές διεκδικίσιμες.
  • Να πωλήσει το μερίδιό της στο ΔΕΔΔΗΕ (και τον ΑΔΜΗΕ) - δεν θα ήταν πρόβλημα σε πρώτη φάση να πωληθεί στο κράτος.

Αν και όταν οι όροι αυτοί έχουν εκπληρωθεί, η ΔΕΗ (όπου πλέον το "Δ" θα περισσεύει) και οι μέτοχοί της θα μπορούν να κάνουν τα (νομίμως αποκτηθέντα) χρήματά τους ότι θέλουν. Από το γράφοντα θα έχουν την πλήρη ελευθερία!

3/8/24

Δείκτης Τιμών Ιουλίου - Αυγούστου : Το Κράτος τα Έκανε Θάλασσα...

To allazorevma.gr, η πρώτη ιστοσελίδα σύγκρισης τιμών ρεύματος στην χώρα, αποφάσισε να δημοσιεύσει για πρώτη φορά τον μηνιαίο Δείκτη Τιμών Ρεύματος που καταρτίζει, για δύο μήνες - τον Ιούλιο και τον Αύγουστο του 2024. Τόσο τα στοιχεία του Ιουλίου όσο και αυτά του Αυγούστου είναι ιστορικά ("κλειδωμένα" σύμφωνα με το δημοσιογραφικό κλισέ της μόδας), εκτός από τα μερίδια αγοράς των παρόχων και την τιμή χονδρικής του Αυγούστου. Για τα μερίδια γίνεται η πρόβλεψη ότι δεν θα αλλάξουν σε σχέση με τον Ιούλιο και για την τιμή της χονδρικής χρησιμοποιούνται οι προθεσμιακές αγορές.

Ο Δείκτης Τιμών Ρεύματος τον Ιούλιο εμφάνισε σημαντική αύξηση σε σχέση με τον δείκτη Ιουνίου 2024. Από 211,13 ανέβηκε στα 230,01 ευρώ την μεγαβατώρα. Τον Αύγουστο όμως ο Δείκτης έπεσε στα επίπεδα του Ιουνίου περίπου - στα 215,83 ευρώ την μεγαβατώρα.  

Οι ρυθμιζόμενες χρεώσεις του Ιουλίου δεν περιλαμβάνουν κρατική επιδότηση και έμειναν σταθερές στα 74,98 ευρώ την μεγαβατώρα. Τον Αύγουστο όμως η επιδότηση επανήλθε (στα 16 ευρώ την μεγαβατώρα) και έτσι οι ρυθμιζόμενες χρεώσεις έπεσαν στα 58,98 ευρώ την μεγαβατώρα. Υπενθυμίζεται ότι το allazorevma,gr περιλαμβάνει τις επιδοτήσεις στις ρυθμιζόμενες χρεώσεις - ως πίστωση (Αξίζει να σημειωθεί ότι η επιδότηση του Αυγούστου ταυτίζεται σχεδόν (16-17) με την χρέωση του ΕΤΜΕΑΡ. Καλός οιωνός;).

Ο Δείκτης Ανταγωνιστικών Τιμών για οικιακούς καταναλωτές,  περιλαμβανομένου του ΦΠΑ, αυξήθηκε από 124,21 σε 142,09 ευρώ την μεγαβατώρα τον Ιούλιο . Τον Αύγουστο όμως έμεινε πρακτικά σταθερός στα 144,63 ευρώ την μεγαβατώρα. Οι τιμές των εναλλακτικών Παρόχων τον Ιούλιο σε μέσο όρο ανέβηκαν στα 137,48 ευρώ την μεγαβατώρα αυξημένο σε σχέση με τον προηγούμενο μήνα (132,42). Τον Αύγουστο σημείωσαν ακόμα μεγαλύτερη αύξηση με μέσο όρο στα 147,79 ευρώ την μεγαβατώρα. Είναι προφανές ότι οι ανταγωνιστικές χρεώσεις έμειναν σταθερές τον Αύγουστο κυρίως λόγω της εμπορικής πολιτικής των παρόχων που δεσπόζουν την αγορά (του υπό κρατικό έλεγχο και του υπό ιδιωτική ιδιοκτησία). 

Στο Πίνακα που ακολουθεί φαίνεται η εξέλιξη του κόστους της αγοράς και των τιμών των εναλλακτικών και της ΔΕΗ τους τελευταίους 12 μήνες.  

Τον Ιούλιο η χονδρική τιμή αυξήθηκε για δεύτερο συνεχή μήνα σημαντικά με ποσοστό +38,5% σε σχέση με τον Ιούνιο. Ο Δείκτης Τιμών Λιανικής του Ιουλίου σημείωσε μικρότερη αλλά σημαντική αύξηση (+8%). Τον Αύγουστο προβλέπεται μικρή μείωση της τιμής της χονδρικής (-4% σε σχέση με τον Ιούλιο) και πτώση του Δείκτη Λιανικής κατά 6% περίπου. Η πτώση αυτή είναι πρακτικά ίση με την κρατική επιδότηση δεδομένου ότι οι ανταγωνιστικές χρεώσεις μένουν σταθερές. Οι αριθμοί συνεπώς υποδεικνύουν ότι το κράτος πανικοβλημένο, όχι μόνο έκανε λάθος δίνοντας την άδικη, αντίστροφα αναδιανεμητική, αναποτελεσματική επιδότηση αλλά την έδωσε και σε λάθος μήνα.

Σημείωση
Υπενθυμίζεται ότι ο Δείκτης Τιμών του allazorevma.gr λαμβάνει υπ' όψιν τις καλύτερες τρέχουσες προσφορές των Παρόχων για νέους πελάτες. Επίσης ότι ο αλγόριθμος υπολογίζει τις τιμές μέσω της συνολικής εκτιμώμενης ετήσιας δαπάνης βασισμένες σε προθεσμιακές τιμές των αγορών χονδρικής. Τυχαίνει στην τρέχουσα περίοδο τα σταθερά τιμολόγια να είναι η καλύτερη επιλογή για τους καταναλωτές αλλά ότι λίγοι την εκμεταλλεύονται. Ο Δείκτης συνεπώς υποεκτιμά τις τιμές που πληρώνει η μεγάλη πλειοψηφία των καταναλωτών αλλά και τα μικτά περιθώρια των Παρόχων.

26/7/24

Ο κύριος Υπουργός σε Πανικό - η Αγορά Όχι

Το κράτος, εκπροσωπούμενο από τον κύριο Υπουργό ΠΕΝ, εμφανίζει συμπτώματα πανικού. Προβαίνει σε δηλώσεις και υπόσχεται ότι θα λάβει αποφάσεις για να προστατεύσει τον λαό από τις τιμές του ρεύματος που αυξάνονται. Αποφάσεις που είναι ανορθολογικές, άδικες, αποπροσανατολιστικές και δίνουν λάθος κίνητρα στους καταναλωτές και στους Παραγωγούς. Κυρίως όμως είναι άχρηστες.

Η αγορά ρεύματος αποδεικνύει ότι είναι άχρηστες. Ήδη ένας Προμηθευτής ανακοίνωσε ότι θα διατηρήσει τις τιμές του για τον Αύγουστο σταθερές (θα επιδοτηθούν άραγε οι πελάτες του;) και αναμένεται ότι θα ακολουθήσουν και άλλοι. Είτε ακολουθώντας το παράδειγμά του είτε προσφέροντας ελκυστικά σταθερά τιμολόγια. 

Ο Προμηθευτής αυτός κάνει απλώς την δουλειά του ως Προμηθευτής. Κατανοεί (ευτυχώς) ότι ο λόγος για τον οποίο υπάρχει είναι να εξομαλύνει την μεταβλητότητα των τιμών για τους καταναλωτές. Από την αρχή της χρονιάς, με την ταχύτατη πτώση της τιμής του φυσικού αερίου (και την βοήθεια του δεσπόζοντα παρόχου στην αγορά) έχει απολαύσει υψηλότατα επίπεδα μικτού κέρδους (πάνω από 20% κατά την εκτίμηση του allazorevma.gr). Αποφασίζει συνεπώς ορθολογικά να θυσιάσει ένα μέρος των κερδών αυτών, γνωρίζοντας (ή εκτιμώντας) ότι το φαινόμενο είναι προσωρινό. Δεν θα βάλει σε κίνδυνο την συνολική κερδοφορία του και συγχρόνως  θα βοηθήσει να διατηρηθεί (ή και να αυξηθεί) η πελατειακή του βάση. 

Είναι σημαντικό οι πολίτες να κατανοήσουν ότι η πολιτική απόφαση (που έχει ληφθεί σε επίπεδο Ευρωπαϊκής Ένωσης) να χρησιμοποιήσουμε τον θεσμό των αγορών στο ρεύμα υπονομεύεται συστηματικά από το ελληνικό κράτος - δηλαδή από τους πολιτικούς μας ηγέτες. Για τους οποίους κριτήριο για την λήψη των αποφάσεων δεν είναι το γενικό καλό αλλά ο φόβος του πολιτικού κόστους.

Η μόνη ευθύνη που έχει το κράτος είναι να θέτει κανόνες ώστε η αγορά να λειτουργεί ομαλά. Η αγορά λειτουργεί ομαλά όταν υπάρχουν τα κατάλληλα κίνητρα (ή αντικίνητρα) στους συμμετέχοντες ώστε, προσπαθώντας ο καθένας να μεγιστοποιήσει το προσωπικό του όφελος να καταλήγει (χωρίς καν να έχει την πρόθεση) - να εξυπηρετεί το κοινό καλό.  Είναι αυτό που ονομάζουμε "υγιής ανταγωνισμός".

Ο Υπουργός όχι μόνο αδιαφορεί για την ύπαρξη αλλά φαίνεται ότι επιδιώκει την ανυπαρξία ανταγωνισμού στην αγορά. Από την άλλη μεριά αρκεί ο λιγοστός (σχεδόν σε επίπεδο δυοπωλίου) ανταγωνισμός για να εξομαλύνει την μεταβλητότητα στην αγορά αγνοώντας την Υπουργική επιδότηση. Η οποία κινδυνεύει να γελοιοποιηθεί, δεδομένου ότι οι τιμές της χονδρικής φαίνεται να επανέρχονται σε πιο χαμηλά επίπεδα καθιστώντας την ανάγκη επιδότησης αμελητέα - μέχρι και μηδενική.

25/7/24

Ιεραρχία των Παρόχων: Παγωμένη η Χρωματιστή Αγορά Ρεύματος

Η Ρυθμιστική Αρχή Αποβλήτων κλπ. (ΡΑΑΕΥ) δημοσίευσε τις αναφορές της για την λιανική αγορά ηλεκτρισμού μέχρι τον Απρίλιο του 2024 (με θαυμαστή συνέπεια το κάνει πλέον ανά δύο μήνες - να μην την βασκάνουμε). Τα στοιχεία σχετικά με τον αριθμό μετρητών που εκπροσωπεί κάθε Πάροχος στην Χαμηλή Τάση παρουσιάζονται στον παρακάτω Πίνακα, όπου φαίνεται η εξέλιξη στα μερίδια αγοράς το τελευταίο δωδεκάμηνο - από 30/4/23 έως 30/4/24. Οι παρατηρήσεις μας:

Η δεσπόζουσα θέση του υπό κρατικό έλεγχο Παρόχου (ΔΕΗ) στην Χαμηλή Τάση, με το 72,24% των μετρητών την 30/4/24, παραμένει συντριπτική και σταθερή (ήταν 72,94% στις 30/4/23). Η ΔΕΗ είχε 5.565.818 πελάτες στην Χαμηλή Τάση την 30/4/24, 27.000 λιγότερους από ότι την 30/4/23.

Ο Πάροχος που έχει την εντονότερη δραστηριότητα συνεχίζει να είναι η Ζενίθ που είναι πρωτοπόρος στον αριθμό νέων πελατών (+48.000), με την nrg (+23.000)  και το Φυσικό Αέριο (+23.000) να είναι δεύτεροι. Ο Ήρων (+3.000) ακολούθησε ασθμαίνοντας. Ο Πάροχος Καθολικής Υπηρεσίας επέδειξε αξιοπρόσεκτη σταθερότητα χάνοντας μόλις 3.600 "πελάτες" στο δωδεκάμηνο, παραμένοντας στην 7η θέση της ιεραρχίας. Ο μεγαλύτερος σε αριθμό μετρητών εναλλακτικός Πάροχος είναι η Protergia. Μέσα στο δωδεκάμηνο όμως, οι μετρητές που εκπροσωπεί μειώθηκαν (-11.000). Απώλειες στο 12μηνο είχαν και η Volton (-8.000), η  Elpedison (-4.000) και η Volterra (-3.500). Οι δύο μικροί της αγοράς αντίθετα έδωσαν σημεία ζωής: Elin  και We Energy με αύξηση περίπου 1.000 μετρητών ο καθένας.

Η εικόνα της αγοράς εξακολουθεί να είναι απογοητευτική. Ο συνολικός αριθμός πελατών που προσέλκυσαν οι εναλλακτικοί Πάροχοι (περίπου 80.000 συνολικά) ήταν πολύ μικρότερος από όλες τις προηγούμενες χρονιές (από το 2015 που τηρούμε στοιχεία για την αγορά) και η δεσπόζουσα θέση της υπό κρατικό έλεγχο Επιχείρησης εξακολουθεί να είναι συντριπτική. Το επίπεδο του ανταγωνισμού, όπως μετριέται από τον Herfindahl Hirschman Index (σε αριθμό μετρητών) εξακολουθεί να είναι στο 0,54 που αντιστοιχεί σε αγορά με χαρακτηριστικά δυοπωλίου (ισοδύναμο 1,9 παικτών).

Σε πιο βραχυπρόθεσμο ορίζοντα, στους τέσσερεις πρώτους μήνες του 2024, τους μήνες δηλαδή της εφαρμογής των "χρωματιστών" τιμολογίων, το μερίδιο αγοράς της ΔΕΗ έμεινε πρακτικά σταθερό αλλά ο αριθμός των μετρητών που εκπροσωπεί στην Χαμηλή τάση αυξήθηκε (+2.000). Η Elpedison εξακολουθεί να έχει σημαντικές απώλειες (-11.000) ενώ οι άλλοι δυο από τους "μεγάλους" είχαν μικρότερες , η Protergia (-1.000) και ο Heron (-3.500). Οι θυγατρικές των εταιρειών αερίου είχαν θετικό πρόσημο - με την Zeniθ να εξακολουθεί την περσινή πορεία (+18.000) και το Φυσικό Αέριο να ακολουθεί (+8.000). Η Volton είχε μετά από καιρό θετική τάση (+1.100) αλλά θετικό αποτέλεσμα είχαν και οι μικροί Elin (+1.600) και We Energy (+600).

Τα στοιχεία του πρώτου τετράμηνου με χρωματιστά τιμολόγια δείχνουν ότι το κράτος απέτυχε οικτρά στην (υποτιθέμενη) προσπάθεια για ενίσχυση του ανταγωνισμού. Κύριος υπαίτιος είναι η (πολυεθνική ή ακριβέστερα παμβαλκανική προς το παρόν) δεσπόζουσα επιχείρηση ηλεκτρισμού (η ΔΕΗ). Το γράμμα δεν είναι ανάγκη να σταλεί στην κυρία Φον ντερ Λάιεν αλλά στον κύριο Σκυλακάκη. Αυτός πρέπει να κάνει κάτι επειγόντως - εκτός από επιδοτήσεις γιατί αυτές δεν βοηθούν τον ανταγωνισμό..


24/7/24

Τιμές Ρεύματος - Αλλού τα Κακαρίσματα...

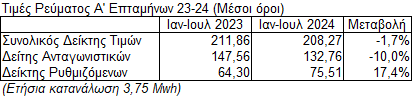
...και αλλού γεννούν οι κότες. Η λαϊκή θυμοσοφία μας ήρθε στο μυαλό αναλύοντας την εξέλιξη των τιμών του ρεύματος για τους οικιακούς καταναλωτές. Συγκρίναμε τον μέσο όρο των τιμών του Α' επταμήνου του 2023 με αυτόν του ίδιου επταμήνου του 2024. Τα αποτελέσματα της ανάλυσης, που φαίνονται στον παρακάτω πίνακα μας εξέπληξαν - για το μέγεθός τους και όχι την τάση τους που ήταν λίγο πολύ αναμενόμενη.

Η τιμή του ρεύματος, σύμφωνα με τον Δείκτη Τιμών που καταρτίζει το allazorevma.gr από το 2019, έπεσε τους επτά πρώτους μήνες του 2024 σε σύγκριση με τους ίδιους μήνες του 2023 κατά 1,7% (Σημειωτέον  ότι το 2023 υπήρχε επιδότηση που ελήφθη υπόψη στους υπολογισμούς). Αυτή όμως η μικρή πτώση ήταν το άθροισμα μιας πολύ μεγαλύτερης πτώσης στο ανταγωνιστικό κομμάτι της τιμής (στο οποίο εστιάζει το κράτος την πολιτική επιδοτήσεων και την επικοινωνιακή του δράση) και μιας ακόμα μεγαλύτερης ανόδου των ρυθμιζόμενων  χρεώσεων. Για την οποία τηρείται σιωπή του τάφου στον δημόσιο διάλογο.

Δεδομένου ότι η αύξηση των ρυθμιζόμενων είναι μόνιμη (και αντιστρόφως αναδιανεμητική) και η επιδότηση προσωρινή, ελπίζουμε ότι η παρουσίαση των στοιχείων αυτών θα ανοίξει την  συζήτηση ώστε να περιληφθούν και οι ρυθμιζόμενες χρεώσεις, που πολύ σύντομα (και συντομότερα για τους μικρότερους καταναλωτές) θα πλησιάσουν το 50% της συνολικής τιμής του ρεύματος. Αν το κράτος έχει λόγο να επέμβει στο ανταγωνιστικό μέρος των χρεώσεων, έχει υποχρέωση να παρέμβει στο ρυθμιζόμενο - γιατί το ελέγχει πλήρως. Συνεπώς είναι ο μοναδικός υπεύθυνος να λογοδοτεί γι' αυτό στο καταναλωτικό κοινό. Όπου δεν υπάρχουν λαίμαργοι ιδιώτες (ή μήπως υπάρχουν;) διεθνείς τιμές φυσικού αερίου, γεωπολιτικές εξελίξεις και ότι άλλο σκαρφίζεται για να αποσείσει τις ευθύνες του.


21/7/24

Η Επιδότηση στο Ρεύμα Είναι μια (Πολύ) Κακή Ιδέα - Υπάρχουν Καλύτερες

Η επιδότηση που αποφάσισε να δώσει στους οικιακούς καταναλωτές η κυβέρνηση είναι λανθασμένη πολιτική για τόσο πολλούς λόγους που είναι δύσκολο να καταγραφούν όλοι. Αν μάλιστα προστεθούν στα λάθη και οι παραλήψεις, η εικόνα είναι απογοητευτική (για να χρησιμοποιήσουμε ένα μετριοπαθή όρο). Παραθέτουμε ένα προκαταρκτικό κατάλογο των λαθών που εμπλουτίζεται και με ένα κατάλογο προτάσεων ώστε να αντιμετωπισθεί εκ των προτέρων τυχόν μομφή για άγονη "γκρίνια".

Το μεγαλύτερο λάθος είναι ότι η επιδότηση δεν είναι αναγκαία. Αυτό γίνεται φανερό αν συγκριθεί το πρόβλημα της (προσωρινής) αύξησης των τιμών στην χονδρική με την (μόνιμη) αύξηση της χρέωσης δικτύου διανομής από πέρσι τον Μάϊο (και ακόμα μια φορά από 1/1/24). Η οποία αύξησε τον λογαριασμό του μέσου καταναλωτή κατά 8% περίπου και μάλιστα επιβαρύνοντας τους μικρότερους καταναλωτές περισσότερο γιατί μετατρέπεται ουσιαστικά σε πάγια χρέωση. Αν δεν δόθηκε επιδότηση για την χρέωση δικτύου γιατί δίνεται για την χονδρική*;

Η επιδότηση υπονομεύει την πρόσφατη τάση της αγοράς προς εξομάλυνση μειώνοντας το κίνητρο των καταναλωτών να επιλέξουν σταθερά τιμολόγια. Το κράτος επιμένει στην προώθηση των μεταβλητών τιμολογίων δηλαδή αυτών που λειτουργούν με ρήτρες αναπροσαρμογής (που μετονομάστηκαν σε "μηχανισμό διακύμανσης"). Οδηγεί έτσι σε υποτροπή ένα μεγάλο πρόβλημα της αγοράς τα τελευταία χρόνια - την σύγχυση των καταναλωτών που τους οδηγεί σε αδράνεια.

Η επιδότηση στην τιμή της κιλοβατώρας είναι κοινωνικά άδικη. Γιατί επιβαρύνει με ίδιο τρόπο την κατανάλωση μικρών και μεγάλων καταναλωτών δηλαδή πλουσίων και φτωχών. Υπάρχει ένας μεγάλος αριθμός καταναλωτών που - αν καταδεχθεί να ρίξει μια ματιά στον λογαριασμό του του Αυγούστου - το ποσό της επιδότησης θα του προκαλέσει κυνικό γέλωτα. Έτσι, η επιδότηση αυτή όχι μόνο είναι άδικη αλλά είναι πιθανόν να συντρίψει και κάθε ρεκόρ αναποτελεσματικότας (Η μικρότερη ωφέλεια για το μεγαλύτερο κόστος)

Είναι επίσης προφανές ότι η ογκομετρική επιδότηση μειώνει το κίνητρο για εξοικονόμηση. Υποθέτουμε ότι υπάρχουν αρκετοί επαρκώς ενημερωμένοι καταναλωτές που είναι σε θέση να διακρίνουν την υποκρισία. Για τους περισσότερους, η συχνή (και πλέον ορθολογικά προσδοκώμενη) επανάληψη της τακτικής των επιδοτήσεων μειώνει το κίνητρο για ορθολογική χρήση του ρεύματος.

Το κράτος στον πανικό του κάνει κάτι ακόμα χειρότερο. Παραπλανά τους καταναλωτές σχετικά με τις αιτίες του προβλήματος. Οι διεθνείς τιμές του φυσικού αερίου δεν αποτελούν πλέον άλλοθι. Επιστρατεύονται λοιπόν περίπλοκες θεωρίες που παρουσιάζονται με τρόπο που η συντριπτική πλειοψηφία των πολιτών δεν είναι σε θέση να κατανοήσει. Θεωρίες οι οποίες αναζητούν ένα άλλο άλλοθι - που το κυριότερο χαρακτηριστικό του είναι το ότι δεν βρίσκεται υπό τον έλεγχο της ελληνικής κυβέρνησης (αυτό εξηγεί και την υποβάθμιση της πλατιάς ενημέρωσης για την αύξηση στις χρεώσεις δικτύου- γι' αυτές είναι πολύ δυσκολότερο να βρεθεί εξωγενές άλλοθι)

Το κράτος για να χρηματοδοτήσει την επιδότηση επιβάλει "ξαφνικό" φόρο στους παραγωγούς. Στρεβλώνει έτσι περισσότερο μια ήδη στρεβλή αγορά. Ο ξαφνικός φόρος "ουρανοκατέβατων" κερδών Windfall Tax) έχει οικονομική λογική (δεν επηρεάζει τα κίνητρα των επιχειρήσεων οπότε έχει μηδενική φύρα για την κοινωνική ευημερία). Μόνο όμως όταν είναι πραγματικά ξαφνικός. Υπάρχει περίπτωση Έλληνας παραγωγός ρεύματος να πιστέψει ότι ο ξαφνικός αυτός φόρος δεν θα επανέλθει με συστηματικό τρόπο στο μέλλον; Αμφιβάλουμε ότι υπάρχει. Τι κάνει λοιπόν ορθολογικά σκεπτόμενος; Μακροπρόθεσμα ετοιμάζει την αντεπίθεση - το κράτος τώρα του χρωστάει κάτι περισσότερο. Η βραχυπρόθεσμη όμως αντίδρασή του μοιάζει με μαύρο ανέκδοτο. Από την ημέρα που το κράτος προειδοποίησε ότι θα λάβει μέτρα μέχρι την ημέρα που τα ανακοίνωσε φρόντισε να εκτοξεύσει την χονδρική τιμή στα αστέρια - ενώ το κράτος πανικοβλημένο έδινε στην δεσπόζουσα επιχείρηση που ελέγχει την εντολή να βάλει μπροστά τα λιγνιτικά! (Καλό το Net Zero αλλά καλύτερη η πολιτική μας επιβίωση). Αξίζει να σημειωθεί ότι με την μέση τιμή της χονδρικής τον Ιούλιο στα 110 ευρώ, όταν προειδοποίησε ότι θα επέμβει η κυβέρνηση, η επίπτωση στα τιμολόγια θα ήταν αμελητέα. Με την μέση τιμή της χονδρικής όμως στα 137, όπως ανέβηκε μετά την προειδοποίηση, το πρόβλημα πήρε διαστάσεις μεγαλειώδους αυτογκόλ!

Το να καταγράφει κανείς τα λάθη της πολιτικής των επιδοτήσεων είναι τόσο εύκολο όσο να "κλέβει εκκλησία" (σχήμα λόγου - ούτε αυτό είναι τόσο εύκολο πλέον). Θέτουμε λοιπόν μια νέα πρόκληση στο παρόν. Προσπαθούμε να απαντήσουμε στο ερώτημα: Τι δέον γενέσθαι κατά την άποψή μας; Ιδού ορισμένες σκέψεις:

Αν το κράτος θεωρεί ότι πρέπει να επιδοτηθεί το ρεύμα, η επιδότηση θα πρέπει να δίνεται μόνο από τον κρατικό προϋπολογισμό. Το ποσό της επιδότησης θα πρέπει να εξασφαλίζει την πρόσβαση σε μια ελάχιστη κατανάλωση (και όχι να επιδοτεί την γενική κατανάλωση). Αυτό σημαίνει ένα σταθερό ποσό ίσο για κάθε οικογένεια. Πιθανόν θα αρκούσε μια τροποποίηση προς την κατεύθυνση αυτή του υπάρχοντος καθεστώτος σχετικά με το κοινωνικό τιμολόγιο (αυτός είναι και ο δρόμος για τον φόρο - και το "μέρισμα" άνθρακα).

Το κράτος πρέπει να προωθήσει την επιλογή σταθερών τιμολογίων από τους καταναλωτές. Όπως μετέφερε χωρίς να ρωτήσει κανένα σε πράσινα τιμολόγια όλους τους καταναλωτές, προτείνουμε να τους μεταφέρει (από 1/1/25; νωρίτερα;) όλους σε μπλε τιμολόγια. Τα σταθερά τιμολόγια πρέπει να γίνουν τα τιμολόγια προεπιλογής/αναφοράς. Ειδικά το μπλε τιμολόγιο του υπό κρατικό έλεγχο δεσπόζοντα παρόχου θα πρέπει (αυτό και μόνο) να υπόκειται σε κοστολογικό έλεγχο που να θέτει κάτω όριο στην τιμή του ώστε το μικτό περιθώριο του Παρόχου να είναι ίσο ή μεγαλύτερο από αυτό ενός (θεωρητικά) νεοεισερχόμενου στην αγορά (ο γράφων το έχει υπολογίσει σε 40%). Μέχρι να πέσει το μερίδιο αγοράς του (σε μετρητές) στο 35% (από το 73% που βρίσκεται εδώ και τρία τουλάχιστον χρόνια). Προφανώς οι Πάροχοι θα μπορούν να προσφέρουν, αν οι καταναλωτές τα επιλέξουν, ότι άλλο χρώμα επιθυμούν (ο γράφων έχει την άποψη ότι η κατάργηση των χρωμάτων θα ήταν μια πρώτη επικοινωνιακή νίκη για το νέο καθεστώς- και όπως θα φανεί παρακάτω έχει και μια πρακτική χρησιμότητα)

Ταυτόχρονα προτείνεται η εγκατάσταση των έξυπνων μετρητών να γίνει με πρωτοβουλία των προμηθευτών. Η εγκατάσταση αυτή θα πρέπει να γίνεται με προεπιλογή δυναμικών (πορτοκαλί) τιμολογίων. Ο καταναλωτής θα μπορεί βέβαια να επιλέξει όποιο άλλο τιμολόγιο επιθυμεί. Ο προμηθευτής ελπίζει κανείς ότι θα προσπαθήσει να πείσει τον πελάτη του για τα πλεονεκτήματα του έξυπνου μετρητή αλλά κυρίως του δυναμικού τιμολογίου (η διεθνής εμπειρία λέει ότι θα το καταφέρει για το 10% από αυτούς - αλλά δουλειά του είναι να ανακαλύψει και να εστιάσει στους early adopters). Η πρόταση αυτή λύνει τόσα πολλά προβλήματα σχετικά με το έργο των έξυπνων μετρητών, που θα χρειαστεί ιδιαίτερο χειρισμό - σε άλλο κείμενο.

Μέχρι να εγκατασταθούν οι έξυπνοι μετρητές πρέπει να εξασφαλιστεί η ελκυστικότητα των ζωνικών τιμολογίων τόσο για τους καταναλωτές όσο - κυρίως - για τους Παρόχους. Οι οποίοι με τον υπάρχοντα κώδικα συναλλαγών δεν έχουν κανένα λόγο να προωθήσουν ζωνικά τιμολόγια. Ίσως αυτό υλοποιηθεί με το ήδη ανακοινωμένο μεσημεριανό τιμολόγιο δεδομένου ότι είναι προαπαιτούμενο για την εφαρμογή του.

Ο γράφων πιστεύει ότι ο πολιτικός (ή το κόμμα) πού θα αποπέμψει τις χρεώσεις Δήμων και ΕΡΤ από τους λογαριασμούς ρεύματος θα εισπράξει μια ιστορικού μεγέθους πολιτική ωφέλεια. Για τον λόγο αυτό καταγράφεται η πρόταση αυτή χωρίς περαιτέρω ανάλυση που, εάν χρειαστεί, θα γίνει σε αυτοτελές κείμενο.

Η πρόσφατη διενέργεια δημοπρασιών πιστοποιητικών προέλευσης για παραγωγούς με ΑΠΕ από τον ΔΑΠΕΕΠ, δημιουργεί μια σημαντική ευκαιρία για κατάργηση - ή τουλάχιστον δραστική μείωση του υποχρεωτικού ΕΤΜΕΑΡ. Οι καταναλωτές θα καλύπτουν όλο (ή μέρος) του ποσού της επιδότησης των ΑΠΕ με εθελούσια επιλογή "πράσινων" τιμολογίων στα οποία η ελληνική αγορά έχει σημαντική καθυστέρηση σε σύγκριση με άλλες ευρωπαϊκές χώρες (θα πρέπει βέβαια να καταργηθεί ο χρωματισμός των τιμολογίων γιατί το πράσινο χρώμα έχει "καπαρωθεί" κατά λάθος για άλλο τύπο τιμολογίων)

Ένα σημαντικό πρόβλημα στην αγορά ρεύματος (μεγαλύτερο κατά την άποψη του γράφοντος κατά μια τάξη μεγέθους από τις ρευματοκλοπές) είναι ο μεγάλος αριθμός των καταναλωτών που αποφεύγουν να πληρώσουν. Μεταφέρονται στον Προμηθευτή Καθολικών Υπηρεσιών, ο οποίος εδώ και χρόνια έχει 200.000 πελάτες από τους οποίους το 80% δεν πληρώνουν τους λογαριασμούς τους (ένας πρόχειρος υπολογισμός είναι ότι το κόστος που επιφέρουν στο σύστημα είναι της τάξεως των 200 εκατομμυρίων ευρώ ετησίως - ποσό που μπορεί να υπολογιστεί με πολύ μεγαλύτερη ακρίβεια από ότι το κόστος των ρευματοκλοπών). Είναι περίεργο που οι πολιτικοί δεν φαίνεται να ευαισθητοποιούνται από το γεγονός αυτό. Ο γράφων έχει προτείνει εδώ και χρόνια - και συνεχίζει να προτείνει - την χρήση προπληρωμένων μετρητών για ασυνεπείς καταναλωτές αντί της απειλής της διακοπής του ρεύματος - την οποία δεν φαίνεται να παίρνουν σοβαρά.

Για να εξασφαλιστεί ο μέγιστος δυνατός βαθμός ανταγωνισμού στην χονδρική αγορά ρεύματος το κράτος πρέπει να κάνει τις εξής κινήσεις
  • Προώθηση των διασυνδέσεων της χώρας με τις όμορες χώρες με προτεραιότητα έναντι των υποβρύχιων διασυνδέσεων. Πρέπει να τεθεί ο στόχος (που είναι άλλωστε Ευρωπαϊκός) η δυναμικότητα των διασυνδέσεων να ανέβει σε ποσοστό μεγαλύτερο του 50% της εγκατεστημένης ισχύος της χώρας (Πότε θα πάρει σάρκα και οστά αυτός ο περίφημος ενεργειακός διάδρομος γεωστρατηγικής σημασίας για τον οποίο ο υπό κρατικό έλεγχο Δεσπόζων Πάροχος θυσίασε 2 σχεδόν δισεκατομμύρια από το υστέρημά μας ως μετόχων;)
  • Πλήρης αποεπένδυση της ΔΕΗ από τον ΔΕΔΔΗΕ και τον ΑΔΜΗΕ. Απαίτηση για λογιστικό τουλάχιστον διαχωρισμό των δραστηριοτήτων παραγωγής και προμήθειας ρεύματος για όλους τους καθετοποιημένους. Πλήρης διαχωρισμός των δραστηριοτήτων της ΔΕΗ σε σχέση με τις τηλεπικοινωνίες.
  • Θεσμοθέτηση και υλοποίηση αγοράς δυναμικότητας (capacity market). Αυτή η λύση έχει ορισμένες αντενδείξεις: α) υπόκειται σε κρατική επιρροή και β) δεν αρέσει στην ΕΕ. Αλλά ως προς το α) ο βρεμένος την βροχή δεν την φοβάται και ως προς το β) είμαστε καλοί στο να παίρνουμε εξαιρέσεις. Ο βασικός λόγος για την θεσμοθέτηση της αγοράς αυτής είναι για να εξασφαλιστεί η μελλοντική ανάπτυξη του συστήματος με στοιχειωδώς ορθολογικό τρόπο. Το παράδειγμα και η εμπειρία της Μ. Βρετανίας που χρησιμοποιεί την μέθοδο αυτή εδώ και πολλά χρόνια είναι εξαιρετικά ενθαρρυντική. Στο βρετανικό σύστημα δεν επιβιώνει (ή δεν προχωρά την επένδυσή του) παραγωγός που δεν καταφέρνει να εξασφαλίσει στην σχετική δημοπρασία μελλοντική αμοιβή για παροχή υπηρεσιών δυναμικότητας στο σύστημα. (Η αγορά αυτή θα υποκαταστήσει τα αλήστου μνήμης ΑΔΙ - Αποδεικτικά Διαθεσιμότητας Ισχύος - τα οποία κατήργησαν οι Θεσμοί και ζητούν επιμόνως πάλι οι παραγωγοί. Οι θεσμοί πρέπει να είχαν παρατηρήσει ότι η - διοικητικά καθοριζόμενη - τιμή των ΑΔΙ στην Ελλάδα ήταν υπερδιπλάσια από την τιμή της Βρετανικής δημοπρασίας σε ένα σύστημα που η αιχμή του ήταν στάσιμη επί χρόνια).
Ριζική αναθεώρηση διαδικασίας ελέγχου ρυθμιζόμενων χρεώσεων. Οι πληροφορίες που δημοσιοποιούνται σχετικά με τις διαδικασίες καθορισμού από την ΡΑΑΕΥ των απαιτούμενων εσόδων των διαχειριστών δικτύων δημιουργούν την αίσθηση ότι έχει χαθεί ο έλεγχος. Ο ΔΕΔΔΗΕ πήρε το 2023 την πρωτοφανή στα χρονικά αύξηση του 25% περίπου και οι Διαχειριστές υποβάλουν αιτήματα για σταθμισμένο κόστος κεφαλαίου πάνω από 8% - περίπου διπλάσιο από ανάλογες επιχειρήσεις στην Ευρώπη. Ίσως θα ήταν καλό να δοθεί υπεργολαβία σε αλλοδαπές επιχειρήσεις συμβούλων η διαδικασία ώστε να μειωθεί η σχετική πίεση στα στελέχη της ΡΑΑΕΥ. Ακόμα καλύτερο θα ήταν να ζητηθεί από διεθνούς κύρους ανεξάρτητους εμπειρογνώμονες μια πιο ριζική αναθεώρηση της μεθοδολογίας. Ειδικά της απαρχαιωμένης μεθόδου υπολογισμού του σταθμισμένου κόστους κεφαλαίου. Θα πρέπει να τεθεί η ερώτηση: Γιατί (και σε ποιο βαθμό) πρέπει το κόστος κεφαλαίου των διαχειριστών δικτύων να είναι διαφορετικό από την απόδοση των μακροχρόνιας διάρκειας τίτλων του δημοσίου; Ποιοι είναι οι πρόσθετοι κίνδυνοι που αναλαμβάνει ο Διαχειριστής και δικαιολογούν μια διαφορά 500 μονάδων βάσης; (3,5% έναντι 8,5% - οι 500 μονάδες βάσης για τον ΔΕΔΔΗΕ στοιχίζουν πάνω από 200 εκατομμύρια ευρώ τον χρόνο). Οι λειτουργικές δαπάνες του ΔΕΔΔΗΕ (και του ΑΔΜΗΕ) θα πρέπει να τεθούν επίσης σε στενότερο έλεγχο. Η βρετανική εμπειρία και εδώ μπορεί να είναι χρήσιμη. Οι πολιτiκοί μας θα πρέπει να μας εξηγήσουν γιατί δεν επέμεναν να χρησιμοποιηθεί στην χώρα μας το περίφημο πετυχημένο σύστημα ρυθμιστικού ελέγχου CPI-X (αύξηση εσόδων ίση με τον πληθωρισμό μείον ένα παράγοντα αύξησης της παραγωγικότητας/μείωσης του κόστους) που εξασφάλιζε αύξηση της παραγωγικότητας και πτώση των τελών χρήσης του δικτύου παρέχοντας ταυτόχρονα κίνητρο για αύξηση των κερδών των επιχειρήσεων (τόσα πολλά κέρδη που όταν ανέλαβε ο Blair  επέβαλε Windfall Tax χωρίς οι ιδιώτες μέτοχοι να βγάλουν τσιμουδιά)

Αν ο αναγνώστης έφθασε στο σημείο αυτό του κειμένου έχει ελπίζω πεισθεί ότι το κράτος τα έχει κάνει όλα λάθος (θάλασσα!) και ότι - επειδή ελέγχει άμεσα ή έμμεσα το 70% του κόστους του ρεύματος, όχι μόνο δεν χρειάζεται να επιδοτεί το ρεύμα, αλλά, παίρνοντας ορισμένες γενναίες (μεταρρυθμιστικές!) αποφάσεις, μπορεί να μειώσει την τιμή του αγαθού μακροπρόθεσμα σε επίπεδα 20-30% χαμηλότερα από τα σημερινά. Το μέλλον συνεπώς προβλέπεται ευοίωνο - δεν έχω ακούσει Έλληνα πολιτικό που να μην δηλώνει γενναίος μεταρρυθμιστής!

* Με την υπόθεση ότι η μέση χονδρική θα έχει αύξηση 40% τον Ιούλιο και ότι η ΔΕΗ θα ακολουθήσει την εκπτωτική πολιτική του προηγούμενου μήνα (31% στην βασική τιμή) το πράσινο τιμολόγιό της θα διαμορφωνόταν σε 161 από 136  ευρώ την μεγαβατώρα τον προηγούμενο μήνα (25 ευρώ ακριβότερο-το ρεύμα θα στοίχιζε 8 ευρώ περισσότερα - από 40 σε 48 ευρώ μήνα για ένα μέσο καταναλωτή). Η αύξηση των χρεώσεων δικτύου που ισχύει από 1/6/23 (και αυξήθηκε ακόμα μια φορά από 1/1/24) για τον μέσο καταναλωτή (3,75 MWh ετησίως) αυξάνει την χρέωσή του για ρυθμιζόμενα από 55 σε 76 ευρώ την μεγαβατώρα (21 ευρώ ακριβότερο). Για ένα μικρότερο καταναλωτή (3 MWh ετησίως) η χρέωση ρυθμιζόμενων λόγω δικτύου φθάνει τα  85 ευρώ την μεγαβατώρα (29 ευρώ ακριβότερο). Η μόνιμη αύξηση στις ρυθμιζόμενες χρεώσεις λόγω δικτύου είναι συγκρίσιμη (και για μικρούς καταναλωτές μεγαλύτερη) από την προσωρινή αύξηση που προκαλεί η εκτίναξη της χονδρικής κατά 40% σε ένα μήνα.

17/7/24

Τι Συμβαίνει με το Ρεύμα;

Οι τιμές στην χονδρική αγορά ρεύματος (που διεκπεραιώνεται μέσω του Χρηματιστηρίου Ενέργειας) έχουν πάρει ανοδική πορεία. Η κυβέρνηση αντιδρά άμεσα επιβάλλοντας ένα προσωρινό φόρο στους παραγωγούς ηλεκτρισμού. Τα έσοδα από τον φόρο θα τα μοιράσει - όπως και κατά την πρόσφατη κρίση στους καταναλωτές. Οι κυβερνήσεις έχουν βραχυπρόθεσμη προοπτική. Προσπαθούν να σβήσουν τις πυρκαγιές αλλά δεν ενδιαφέρονται για τις πραγματικές αιτίες. Ακόμα χειρότερα, από ένα σημείο και μετά, δεν μπορούν να κάνουν κάτι για να αντιμετωπίσουν το πρόβλημα στην ρίζα του. 

Αυτό γιατί η ελληνική κυβέρνηση στην ενεργειακή της πολιτική είναι δεσμευμένη από τις Ευρωπαϊκές πολιτικές. Ως χώρα μέλος της ΕΕ έχει μικρότερη ευχέρεια να καθορίσει τα του οίκου της από μια πολιτεία των ΗΠΑ. Και δυστυχώς τυχαίνει η ενεργειακή πολιτική της ΕΕ να είναι σε πλήρη σύγχυση εδώ και χρόνια. Γιατί προσπαθεί να πετύχει δύο στόχους που αντιστρατεύονται ο ένας τον άλλο. Ο ένας στόχος είναι η επέκταση της ενιαίας αγοράς στο ρεύμα (το περίφημο target model) και ο άλλος είναι η απανθρακοποίηση (το Net Zero).  Η Ευρώπη προσπαθεί να ενισχύσει το ρόλο των αγορών ενέργειας σε ευρωπαϊκό επίπεδο και ταυτόχρονα περιορίζει τις αγορές στρεβλώνοντάς τις μέσω της προώθησης των ΑΠΕ. 

Σε ένα ιδεατό (αλλά πολιτικά ανέφικτο προς το παρόν) κόσμο στον οποίο θα υπήρχαν επαρκείς διασυνδέσεις μεταξύ των ευρωπαϊκών χωρών και στον οποίο οι ΑΠΕ (και η αποθήκευση) ήταν οικονομικά ανταγωνιστικές, οι δύο στόχοι θα μπορούσαν να επιτευχθούν ταυτόχρονα - ακόμα και να ενισχύουν ο ένας τον άλλο. Αυτός ο κόσμος δεν υπάρχει και ο δρόμος προς αυτόν (που συνήθως ονομάζεται ενεργειακή μετάβαση) έχει τεράστιο κόστος και κίνδυνο για το ευρωπαϊκό ενεργειακό σύστημα. Πολύ περισσότερο για ένα απομονωμένο γεωγραφικά σύστημα όπως το ελληνικό.  

Θεωρητικά, σε μια ολοκληρωμένη ηλεκτρική αγορά στη Ευρώπη θα ίσχυε ο νόμος της ενιαίας τιμής. Το ότι δεν υπάρχει αυτό οφείλεται σε ένα κυρίως λόγο: την έλλειψη επαρκών διασυνδέσεων. Γιατί δεν υπάρχουν επαρκείς διασυνδέσεις; Γιατί παραδοσιακά οι ευρωπαϊκές κυβερνήσεις είχαν ως προτεραιότητα την προστασία των (συνήθως κρατικών) επιχειρήσεων ηλεκτρισμού. Αυτό για λόγους - υποτίθεται - εθνικής ασφάλειας (στην Ελλάδα δεν υπήρχαν και πολλές επιλογές). Ακόμα και σήμερα οι διασυνδέσεις του ιταλικού και του ισπανικού συστήματος με την Γαλλία (της περίσσειας πυρηνικής ενέργειας) είναι περιορισμένης δυναμικότητας (σε αντίθεση με αυτές της Μ. Βρετανίας και της Γερμανίας). Η ανάπτυξη διασυνδέσεων ακόμα και σήμερα (που οι ευρωπαίοι έχουν γίνει αδελφοί ως μέλη της ΕΕ) καθυστερεί. Πρώτο παράδειγμα η Ελλάδα που επενδύει σε διασυνδέσεις υψηλότατου κόστους (Κρήτη Κύπρο κλπ.) και αφήνει πίσω τις βόρειες διασυνδέσεις - οι οποίες είναι προϋπόθεση για την αποτελεσματική λειτουργία του "target model" - δηλαδή της  σύγκλισης των τιμών με τις κεντροευρωπαϊκές.

Η έλλειψη διασυνδέσεων μικραίνει την αγορά ρεύματος στην χώρα και προστατεύει τους τοπικούς παραγωγούς. Εδώ προστίθεται η αρνητική συνεισφορά των ΑΠΕ στον ανταγωνισμό. Έχοντας επιδοτηθεί με πολλά δισεκατομμύρια ευρώ παράγουν πλέον σχεδόν την  μισή ενέργεια στο σύστημα - και την παράγουν στην πράξη εκτός της αγοράς. Μειώνοντας ακόμα περισσότερο το μερίδιο για τους "συμβατικούς" παραγωγούς. Ειδικότερα στην Ελλάδα, ακολουθώντας μια πολιτική "βασιλικότερη του βασιλέως" (ο γράφων την αποκαλεί πολιτική της μαντάμ Σουσού) η κυβέρνηση έχει αποφασίσει να βγάλει εκτός αγοράς πρόωρα και τα λιγνιτικά εργοστάσια. Η χονδρική αγορά ρεύματος περιορίζεται στα εργοστάσια φυσικού αερίου - και υπάρχουν τέσσερεις παίκτες στην αγορά αυτή: ένας υπό κρατικό έλεγχο και τρείς ιδιώτες. 

Τα εργοστάσια φυσικού αερίου κατασκευάστηκαν πριν (περίπου) 15 χρόνια με βάση τις υποσχέσεις του κράτους για άνοιγμα της αγοράς ρεύματος στους ιδιώτες επενδυτές (κατασκευάστηκαν πρόσφατα και άλλα - ο γράφων δεν μπορεί και ίσως δεν θέλει να καταλάβει γιατί).  Από τότε, λόγω της αύξησης των ΑΠΕ αλλά και της οικονομικής κρίσης δουλεύουν με βαθμούς χρησιμοποίησης γύρω στο 30% - ενώ για να είναι βιώσιμα οικονομικά θα έπρεπε να δουλεύουν περίπου στο 70-75%. Πόσο δύσκολο είναι να προβλέψει κανείς ότι όταν βρούν ευκαιρία οι παραγωγοί φυσικού αερίου προσπαθούν με κάθε τρόπο να αποσβέσουν ταχύτερα την επένδυσή τους; Κατά την άποψη του γράφοντος δεν είναι δύσκολο δεδομένου ότι δεν χρειάζεται καν  να έρθουν σε οποιουδήποτε είδους επαφή οι τέσσερεις παίκτες για να μεγιστοποιήσουν το κοινό όφελος. Μάλιστα, οι καθετοποιημένοι και στην λιανική μπορούν να εκμεταλλευθούν το γεγονός ότι το κράτος έχει μεταφέρει (χωρίς να τους ρωτήσει) όλους τους καταναλωτές σε μεταβλητά τιμολόγια. Μπορούν λοιπόν να μετακυλήσουν τις υψηλότερες τιμές της χονδρικής κατευθείαν στην λιανική - η οποία άλλωστε είναι στην ουσία δυοπώλιο. Η υπό κρατικό έλεγχο ΔΕΗ και οι υπόλοιποι. 

Τι δέον γενέσθαι; Κατ' αρχάς να κατανοήσουμε ότι οι σπασμωδικές ενέργειες του κράτους πιστοποιούν το πρόβλημα ανταγωνισμού στην αγορά χονδρικής (δεν φταίει η διεθνής τιμή του φυσικού αερίου αυτή την φορά). Ο τυπικός (αλλά πολιτικά μη αποτελεσματικός) δρόμος θα ήταν να αναλάβει η Επιτροπή Ανταγωνισμού (και όχι η ΡΑΑΕΥ) να ερευνήσει το πρόβλημα και να προτείνει μέτρα (και ίσως ποινές).  Σε ποιο βαθμό το ελληνικό κράτος θα αποφασίσει όμως να εκμεταλλευτεί τα περιθώρια που του αφήνουν οι ευρωπαϊκές πολιτικές για να ανασχεδιάσει ριζικά την αγορά ηλεκτρικής ενέργειας με γνώμονα την ωφέλεια των καταναλωτών και όχι την τακτοποίηση των (θεμιτών) συμφερόντων των παρόχων και των πολιτικών- όπως είμαστε σίγουροι ότι θα πρότεινε η ΕΑ; Φοβάμαι ότι θα ήταν ευκολότερο να εγκαταλειφθεί η ιδέα της αγοράς ηλεκτρισμού και να επανέλθουμε στο κρατικό μονοπώλιο ώστε να ησυχάσουμε όλοι. Η ΕΕ ίσως μας δώσει μια ακόμα εξαίρεση ιδίως αν πεισθεί ότι η επιστροφή στο παρελθόν είναι αυτό στο οποίο συμφωνεί όλο το πολιτικό φάσμα της χώρας.